

Главное
Китайская стратегия до 2030 года строится вокруг права выбора. Пекин одновременно усиливает собственную добычу, четыре сухопутных коридора, СПГ-терминалы, хранилища и единую национальную сеть. Поставщика можно заменить, инфраструктурная платформа остается у покупателя.
Ориентир 114 млрд куб. м трубопроводного импорта нельзя читать как жесткий лимит по проектам. Он почти совпадает со старой суммой действующих маршрутов и согласованного дальневосточного канала – около 115 млрд куб. м. После объявленных Россией в 2025 году увеличений получается уже 123 млрд. Методика китайского показателя публично не раскрыта.
«Сила Сибири – 2» политически жива, но в безусловный отраслевой план строительства до 2030 года не включена. Общегосударственная пятилетка упоминает предварительную работу. Отраслевой перечень называет другие российские и китайские магистрали, тогда как маршрут через Монголию в нем отсутствует.
Физического дефицита приемной мощности Китай не испытывает. При спросе 500–550 млрд куб. м и добыче 276–286 млрд импортная потребность составит ориентировочно 214–274 млрд куб. м. Сочетание 114 млрд куб. м трубопроводной мощности и 200 млн тонн СПГ-регазификации перекрывает этот диапазон с запасом.
Для России проект должен победить в конкурсе предельных молекул. Ключевыми становятся цена на китайской стороне, сезонная гибкость, надежность транзита, стоимость внутренней стыковки и способность вытеснить часть СПГ или альтернативного трубопроводного газа.
План следует читать как архитектуру рынка
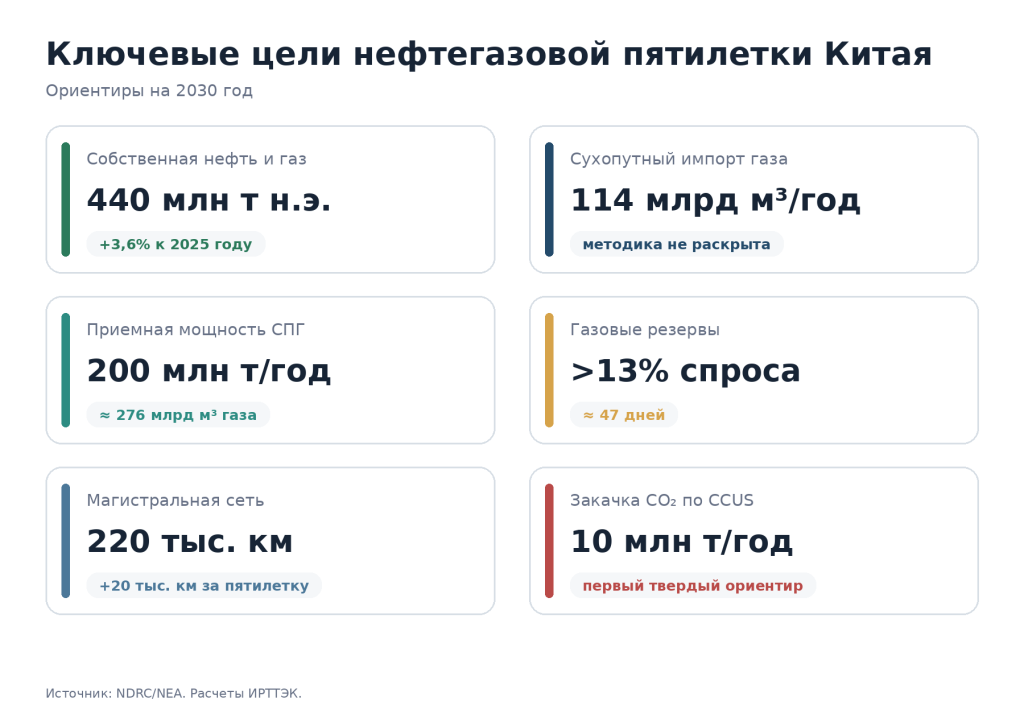
17 августа Государственный комитет по развитию и реформам КНР и Национальное энергетическое управление опубликовали отраслевой план на 2026–2030 годы. В новостях документ быстро превратился в набор контрольных цифр: 440 млн тонн нефтяного эквивалента собственной нефти и газа, 114 млрд кубометров сухопутного импорта, 200 млн тонн СПГ-регазификации, 220 тыс. км магистральной сети.
Самый важный смысл находится в связях между показателями. Рост добычи остается умеренным, зато быстро увеличиваются транспортная связность, резервирование и взаимозаменяемость источников. Китай создает систему, в которой ни один продавец, маршрут или вид контракта не становится незаменимым.
Для России это принципиально. Китайский спрос на газ продолжит расти, но сам по себе рост не превращает «Силу Сибири – 2» в обязательный элемент баланса. Проекту предстоит конкурировать внутри уже избыточной по приемным возможностям архитектуры.
Добыча дает опору, инфраструктура дает силу
По данным Государственного статистического управления КНР, в 2025 году Китай добыл 216 млн тонн нефти и 262,1 млрд кубометров газа. По коэффициенту самой пятилетки – 1255 кубометров газа на тонну нефтяного эквивалента – это около 424,8 млн тонн в сумме. Цель 440 млн тонн к 2030 году означает рост всего на 3,6% за пять лет, или примерно 0,7% в год.
Такой темп заметно ниже расширения инфраструктуры. За пятилетку планируется добавить 20 тыс. км магистральных нефтегазопроводов, довести сеть до 220 тыс. км, нарастить газовые резервы выше 13% годового потребления и создать 200 млн тонн приемной мощности СПГ. Впервые в отраслевую пятилетку вошел твердый показатель по закачке CO₂ – 10 млн тонн в год.
Логика проста: добыча поддерживает минимально необходимую автономность, сеть превращает разные источники в заменяемые, а хранилища и СПГ дают время для ценового торга и реакции на перебои. Главным активом становится национальная платформа, которой управляет китайская сторона.
Число 114 почти совпадает с прошлой конфигурацией – и расходится с новой
На конец 2024 года действующая мощность импортных газопроводов Китая уже превышала 100 млрд кубометров, тогда как фактический трубопроводный импорт составлял 75,9 млрд. Новый ориентир 114 млрд выглядит как умеренное добавление дальневосточного российского маршрута к существующей системе.
Сумма широко цитируемых паспортных значений дает 115 млрд кубометров: Центральная Азия A/B/C – 55 млрд, Мьянма – 12 млрд, первая «Сила Сибири» – 38 млрд, дальневосточный маршрут – 10 млрд. Разница в 1 млрд легко объясняется округлением или технической методикой.
Однако в сентябре 2025 года российская сторона объявила об увеличении поставок по первой «Силе Сибири» до 44 млрд кубометров и по дальневосточному маршруту до 12 млрд. Тогда общая публичная сумма вырастает до 123 млрд – уже на 9 млрд выше китайского ориентира. Китайский отраслевой план при этом сохраняет 10 млрд для участка Хулинь – Чанчунь, а для внутреннего контура Хэйхэ – Дацин указывает 48 млрд.
Вывод требует осторожности. Показатель 114 может учитывать подтвержденную стадию проектов, эффективную доступную мощность, неодновременность пиков, отдельные точки учета или прежние контрактные параметры. Публичной расшифровки нет. Поэтому число годится как плановый сигнал масштаба и плохо подходит на роль арифметического потолка для каждого будущего контракта.
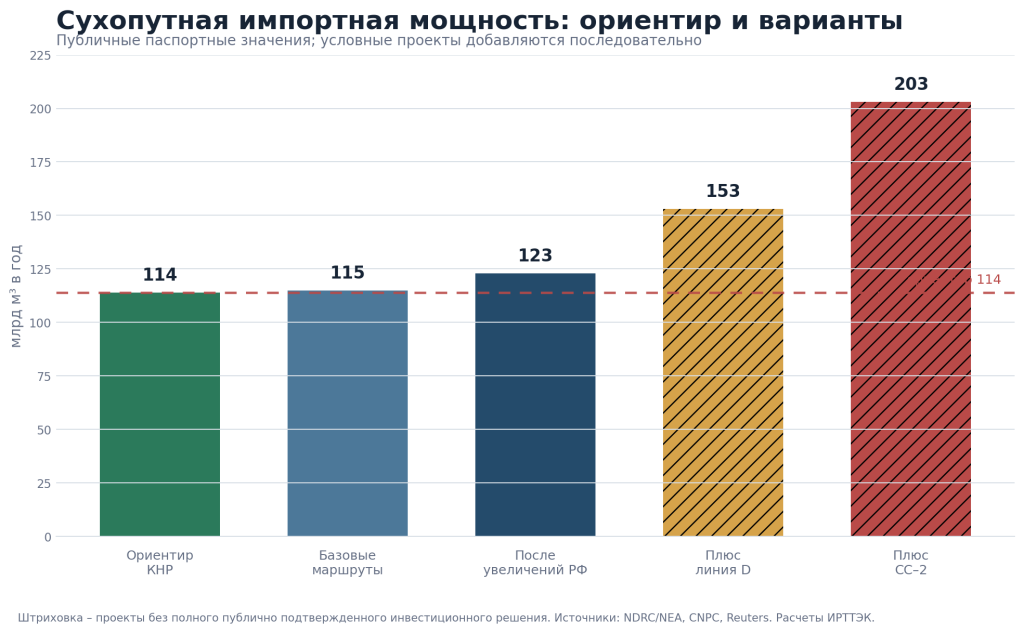
График показывает предел полезной арифметики. Конфигурация всех обсуждаемых маршрутов дает 203 млрд кубометров, почти в 1,8 раза больше ориентира пятилетки. Эта сумма не является прогнозом: линия D и «Сила Сибири – 2» не имеют полного набора публично подтвержденных коммерческих и инвестиционных решений. Ее задача – показать масштаб конкуренции за один китайский рынок.
Наличие внутренней приемной трубы также не гарантирует импорт. «Запад – Восток – 4» начинается в Укье, где могла бы войти центральноазиатская линия D, но китайский участок способен переносить и газ из Синьцзяна. Аналогично избыточная мощность на северо-востоке может обслуживать сезонные режимы и взаимное резервирование.
География превращает поставщиков в конкурентов
Китайский рынок получает газ с запада, северо-востока, юго-запада и моря. Национальная сеть постепенно стирает региональную привязку: российский газ, центральноазиатский газ и СПГ начинают конкурировать не только на границе, но и в общих центрах спроса.
Внутренняя стыковка и доступ к сети для нового маршрута важны не меньше межгосударственного соглашения.
В приложении названы трубы, которые Пекин готов строить
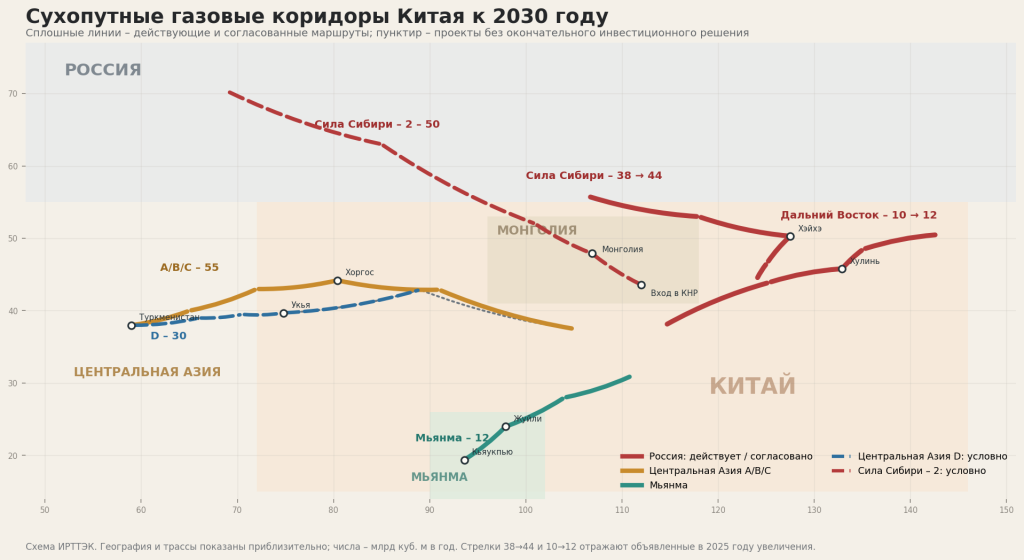
Отраслевой план перечисляет конкретные участки, диаметры и проектные мощности. Это делает отсутствие «Силы Сибири – 2» более содержательным, чем молчание в пресс-релизе.
В перечень включены инфраструктура дальневосточного российского маршрута, расширение северо-восточной сети и два крупных внутренних направления с запада на восток.
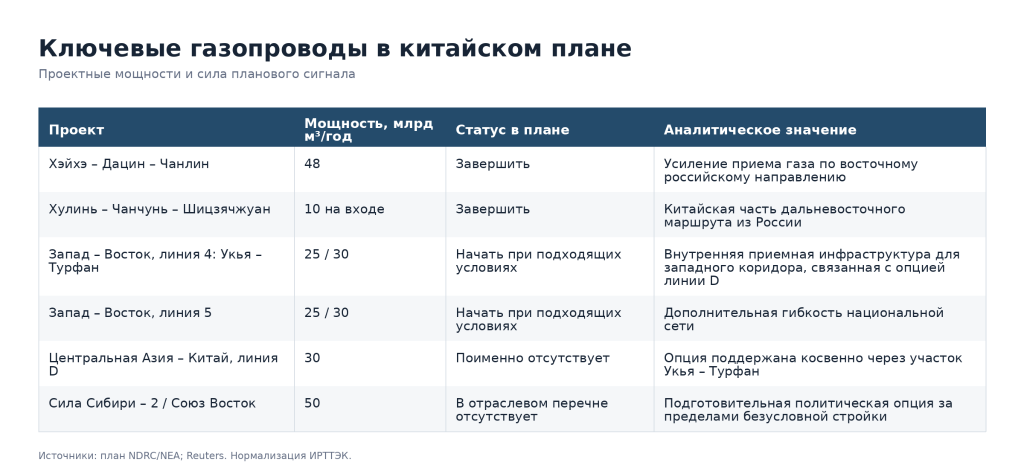
«Сила Сибири – 2» находится между политическим решением и инвестиционным проектом
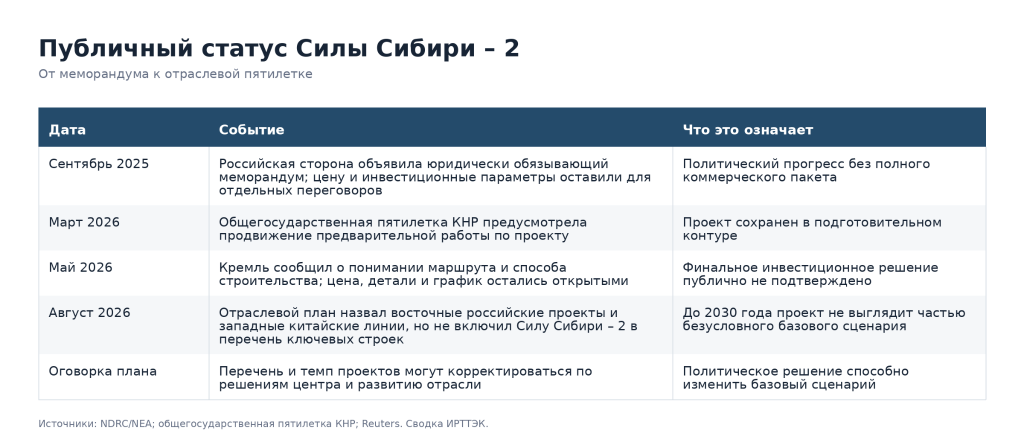
Публичные сигналы складываются в последовательную картину. В сентябре 2025 года глава «Газпрома» сообщил о юридически обязывающем меморандуме по «Силе Сибири – 2» и «Союзу Восток». Цена газа, распределение капитальных затрат и другие коммерческие параметры должны были согласовываться отдельно. Китайская сторона не выпустила зеркального сообщения сопоставимого уровня.
В марте 2026 года общегосударственная пятилетка КНР предусмотрела продвижение предварительной работы. В мае Кремль сообщил о согласии по маршруту и способу строительства, одновременно признав отсутствие ясного графика и незавершенность ключевых деталей.
В августовском отраслевом плане проект уже не появился среди ключевых строек, хотя другие российские направления перечислены поименно.
Это позволяет дать точную формулировку: проект входит в политико-подготовительный контур Китая и пока находится за пределами безусловного инвестиционного базиса 2026–2030 годов. Окончательного отказа документ не содержит. Примечание к перечню разрешает корректировать состав и темп проектов по решениям центрального руководства и развитию отрасли.
Временной фактор работает против полной загрузки к 2030 году. Руководитель исследовательского подразделения CNPC говорил Reuters, что гигантским газовым проектам требуется восемь–десять лет. Даже при быстром коммерческом соглашении стройка, трансмонгольский участок, китайская стыковка и постепенный выход на 50 млрд кубометров с высокой вероятностью будут заходить за горизонт пятилетки.
Газовый спрос растет, прогнозы разошлись на 50 млрд кубометров
В 2025 году потребление газа в Китае составило около 426,6 млрд кубометров и выросло примерно на 2%. Летом 2026 года официальный отраслевой доклад ожидал около 435 млрд по итогам года. Февральский прогноз института CNPC был заметно выше – 450–455 млрд.
Такое расхождение внутри одного года показывает чувствительность спроса к цене СПГ, промышленному циклу, погоде и выработке электроэнергии из возобновляемых источников.
На 2030 год публичные китайские оценки также образуют диапазон: свыше 500 млрд кубометров в более умеренном сценарии и около 550 млрд в оценке CNPC ETRI.
План не дает отдельной цели по добыче газа. Если удерживать нефть в коридоре 212–220 млн тонн и выполнить суммарные 440 млн тонн нефтяного эквивалента, газовая добыча получается примерно 276–286 млрд кубометров.
Отсюда следует импортная потребность 214–274 млрд кубометров. В расчете двух границ диапазона загрузка трубопроводной мощности принята на уровне 85–95%; остаток покрывается СПГ и прочими импортными потоками.

При таком балансе потребуется ориентировочно 85–120 млн тонн СПГ в год. Это соответствует загрузке 42–60% от плановых 200 млн тонн приемной мощности. Даже высокий сценарий спроса не создает физической необходимости срочно добавлять еще 50 млрд кубометров трубопроводного газа.
Экономический смысл «Силы Сибири – 2» остается значительным. Полная мощность способна вытеснить примерно 36 млн тонн СПГ в год или сократить долю другого трубопроводного поставщика. Для Пекина это инструмент снижения предельной цены и страхования морских рисков.
Для Москвы это означает конкуренцию с ценой СПГ на китайском побережье за вычетом внутреннего транспорта, а также с центральноазиатским газом на северо-западе страны.
Международное энергетическое агентство ожидает большую волну нового предложения СПГ до 2030 года и относит Китай к главным источникам роста мирового спроса. Эти два процесса усиливают переговорную позицию покупателя: свободных молекул станет больше, а китайская терминальная сеть сможет выбирать момент закупки.
Хранилища и единая сеть создают переговорный ресурс
Цель по газовым резервам выше 13% годового потребления эквивалентна примерно 47 дням среднего спроса. При рынке 500–550 млрд кубометров это 65–72 млрд кубометров масштаба. Точное определение китайского показателя требует отдельной методики, но направление ясно: сезонная гибкость должна перестать зависеть исключительно от импорта и краткосрочного отбора из трубы.
План одновременно завершает модель «одной национальной сети», развивает справедливый доступ к магистралям и допускает рыночную балансировку потоков. Для поставщика это снижает ценность региональной монополии. Газ, вошедший на северо-востоке, северо-западе или через терминал, все легче направлять туда, где он дает максимальную маржу или повышает надежность.
«Запад – Восток – 4» и «Запад – Восток – 5» особенно важны как инфраструктура опциональности. Первый участок от Укьи создает возможность принять будущую линию D из Центральной Азии, сохраняя полезность и для внутренних ресурсов Синьцзяна.
Китай сначала строит способность принять молекулы, затем получает свободу выбирать продавца и срок.
Пик нефтяного спроса меняет качество российского рынка
План ставит задачу вывести потребление нефти на пик к 2030 году, удерживать внутреннюю добычу на стабильном или слегка растущем уровне и жестко ограничивать новые перерабатывающие мощности. Одновременно Китай сохраняет умеренный избыток нефтепереработки и ускоряет переход от моторных топлив к химии, специальным продуктам и материалам.
Российская нефть остается системно важной. В 2025 году Китай импортировал из России около 100,7 млн тонн, и Россия сохранила первое место среди поставщиков, хотя объем снизился примерно на 7,1%.
Будущий пик не предполагает мгновенного падения импорта: национальная добыча покрывает менее половины потребности, а стратегические и коммерческие запасы продолжают играть большую роль.
Меняется источник маржи. Дорожные топлива будут испытывать давление электромобилей, газовых грузовиков и повышения эффективности. Нефтехимическое сырье, авиационное и судовое топливо сохранят рост дольше.
Для российских сортов все сильнее будут работать качество, короткая логистика ESPO, трубопроводная надежность, скидка и способность китайских НПЗ получать прибыль в слабом топливном цикле. Статус крупнейшего поставщика не создает ценовой премии – китайский план последовательно защищает разнообразие источников.
Нефтегазовая система готовится к жизни после пика
Документ подробно описывает цифровые двойники трубопроводов, искусственный интеллект в разведке и добыче, оборудование для сверхглубокого бурения, развитие CCUS, зеленый водород, подземное хранение энергии и повторное использование недогруженных продуктопроводов для метанола. Отдельно предусмотрены испытания водородных смесей и магистраль Уланчаб – Пекин – Тяньцзинь – Хэбэй.
Китай заранее снижает риск обесценения труб, хранилищ и промышленных площадок после пика нефтепродуктов. Часть активов должна перейти к новым молекулам и услугам гибкости.
Показатель CCUS в 10 млн тонн CO₂ пока скромен для китайского масштаба, зато он впервые создает измеримый отраслевой рынок инжиниринга и закачки.
Для российских компаний возникает двойной эффект. Опыт сложной геологии, трубопроводов, хранения и закачки может быть востребован в точечных партнерствах. Одновременно пятилетка прямо требует технологической самостоятельности и высокой локализации оборудования, поэтому автоматического доступа на китайский рынок ждать не следует.
Три сценария для «Силы Сибири – 2»
Базовый: подготовка продолжается, крупные объемы приходят после 2030 года
Этот вариант лучше всего соответствует отраслевому перечню и технологическому графику. До конца пятилетки Китай завершает дальневосточный маршрут, расширяет первую «Силу Сибири» и внутреннюю сеть.
По второй трубе согласуются цена, финансирование и трасса, возможен старт отдельных работ. Существенная подача газа начинается позднее.
Сценарий замещения: контракт появляется быстро, труба вытесняет СПГ
Экономика может сложиться при низкой российской цене на границе и приемлемом распределении капитальных затрат. Проект снижает будущий импорт СПГ, особенно для северных и северо-западных провинций, и усиливает переговорную позицию Китая перед другими продавцами.
Плановый ориентир 114 млрд кубометров потребует уточнения или иной учетной трактовки.
Сценарий ускорения: центральное решение меняет пятилетку
Резкое изменение цен, морской логистики или требований энергетической безопасности способно перевести проект в ускоренный режим. Сам план оставляет такую возможность.
Для реализации понадобятся одновременно коммерческий контракт, китайское одобрение, финансирование, трансмонгольский график и конкретная внутренняя магистраль. Отсутствие любого элемента ограничит скорость.
Что следует делать российской стороне
-
Доказывать стоимость на китайской стороне. Сравнивать цену газа с предельным СПГ в конкретных провинциях после регазификации и внутреннего транспорта, учитывать центральноазиатскую альтернативу.
-
Продавать гибкость вместе с объемом. Сезонный профиль, возможность менять отбор и доступ к хранилищам могут быть важнее еще одного рекорда паспортной мощности.
-
Разделить экономику экспорта и развитие Сибири. Внутренняя газификация, переработка, гелий, химия и генерация должны иметь собственные обоснования на случай более позднего запуска экспорта.
-
Считать восточные расширения главным результатом текущей пятилетки. Увеличение первой «Силы Сибири» и дальневосточный маршрут имеют более короткий путь к денежному потоку и прямо отражены в китайской инфраструктуре.
-
Оценивать проект по твердым этапам. Меморандум и политическое заявление важны, но капитальные затраты оправдывают договор, китайское проектное одобрение, трасса стыковки и подтвержденный график.
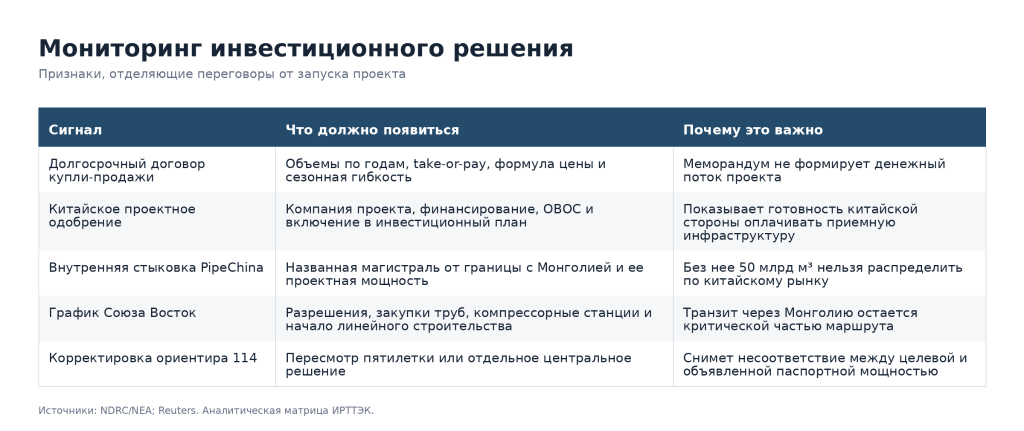
Пять сигналов, после которых базовый сценарий придется пересмотреть
Ни одно заявление отдельно не запускает 50 млрд кубометров. Решение становится наблюдаемым, когда коммерческие, регуляторные и строительные элементы появляются одновременно.
Где проходит граница уверенного вывода
Мощность, контракт и фактический поток – разные показатели. Паспортная труба может быть загружена частично; контракт способен превышать прежнюю проектную оценку после модернизации; внутренний китайский участок может резервировать несколько источников.
Методика 114 млрд кубометров не опубликована. Совпадение с суммой старых мощностей является сильной подсказкой, но не доказательством состава показателя.
Диапазон спроса 500–550 млрд кубометров отражает разные публичные прогнозы. Реальный результат будет зависеть от экономики, цены газа, выработки ВИЭ, угольной политики, погоды и газовой генерации.
200 млн тонн СПГ обозначают приемную мощность. План не обещает соответствующий импорт. Низкая загрузка терминалов может быть рациональной платой за безопасность и коммерческую гибкость.
Отраслевой перечень допускает изменения. Отсутствие «Силы Сибири – 2» снижает вероятность полноценного ввода до 2030 года, но не является запретом для отдельного решения центрального уровня.