Свою оценку министерство представило на Российской энергетической неделе. Убыток до налогообложения в 2026 году оценен в 324 млрд рублей против 420 млрд годом ранее, выручка – в 1,623 трлн рублей против 1,518 трлн. Выручка прибавит 105 млрд рублей, или 6,9%, убыток сократится почти на столько же – на 96 млрд. Доля убыточных компаний останется на уровне 2025 года, 70%, хотя в 2022 году она составляла 17%. По данным Росстата, за январь–июль отрасль потеряла 178,2 млрд рублей против 225 млрд годом ранее.
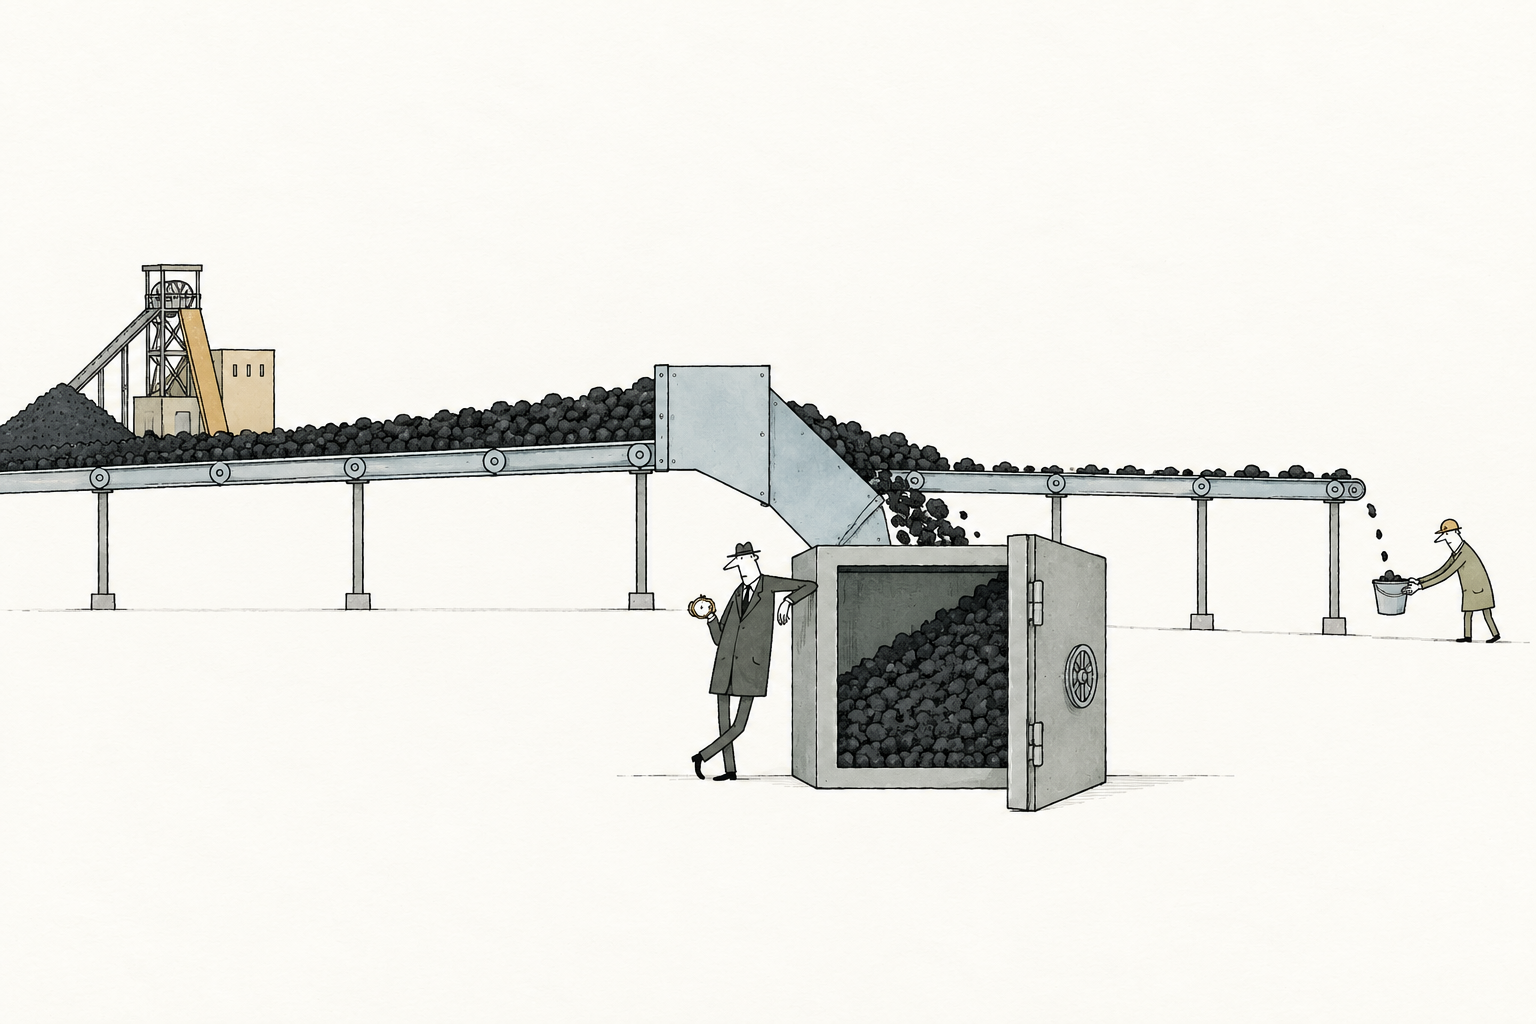
Основная статья потерь – долг. По оценке Минэнерго, кредиты угольных компаний превышают 1,5 трлн рублей, кредиторская задолженность – еще 1,6–1,8 трлн. Если средняя ставка по этим кредитам равна ключевой ставке Банка России, которая с конца июля держится на 14%, проценты составляют около 210 млрд рублей в год, или примерно две трети ожидаемого убытка. Каждый процентный пункт ставки при таком долге стоит отрасли около 15 млрд рублей в год.
Экспорт на восток растет медленнее, чем нужно для выхода из минуса. За девять месяцев вывоз в восточном направлении увеличился на 6%, при таком темпе год добавит около 7 млн тонн. По сентябрьскому нетбэку кузбасского угля на дальневосточном направлении, 4,17 тыс. рублей за тонну, это около 29 млрд рублей до вычета себестоимости добычи. Ускорить вывоз не дает инфраструктура: БАМ и Транссиб загружены почти полностью, и реалистичный уровень отгрузки на восток, по оценке эксперта ИРТТЭК Михаила Вакиляна, составляет 10–11 млн тонн в месяц.
Колебания цены почти целиком ложатся на производителя. Доставка до порта, вагоны и перевалка стоят в рублях примерно одинаково при любой конъюнктуре и ежегодно индексируются. В феврале при цене 6,4 тыс. рублей за тонну производителю на дальневосточном направлении оставалось 1,9 тыс., логистика забирала около 70%. В сентябре тонна в порту Восточный стоила 106 долларов, около 8,9 тыс. рублей: логистика подорожала примерно на 5%, ее доля снизилась до 53%, и у производителя осталось 4,2 тыс. рублей. Вакилян предлагает для Кузбасса железнодорожный тариф, привязанный к экспортной цене, со скидкой в провальные годы и надбавкой в удачные: средняя выручка РЖД при такой схеме почти не меняется, при этом ценовой риск делится между отправителем и перевозчиком.
Цель на 2027 год требует улучшить результат примерно на 200 млрд рублей. Прирост экспорта при нынешней пропускной способности дает около 29 млрд, снижение ставки на 3 пункта – около 45 млрд, остальное должна обеспечить цена. Замминистра энергетики Дмитрий Исламов связывает цель с сохранением ценовой конъюнктуры и ростом вывоза. Аналитик ФГ «Финам» Егор Вершинин ждет снижения экспортных цен на 10–20% в 2027–2028 годах и закладывает в базовый сценарий убыток 150–200 млрд рублей.
К процентам в 2026 году добавляется возврат отсрочек. Дополнительные меры поддержки, включая рассрочку по НДПИ и страховым взносам, с июня 2025 по май 2026 года получали 138 организаций, программы финансового оздоровления Минэнерго одобрило 86 компаниям из 97 подавших. До конца года отрасль вернет в бюджет 53 млрд рублей отсроченных платежей.
