
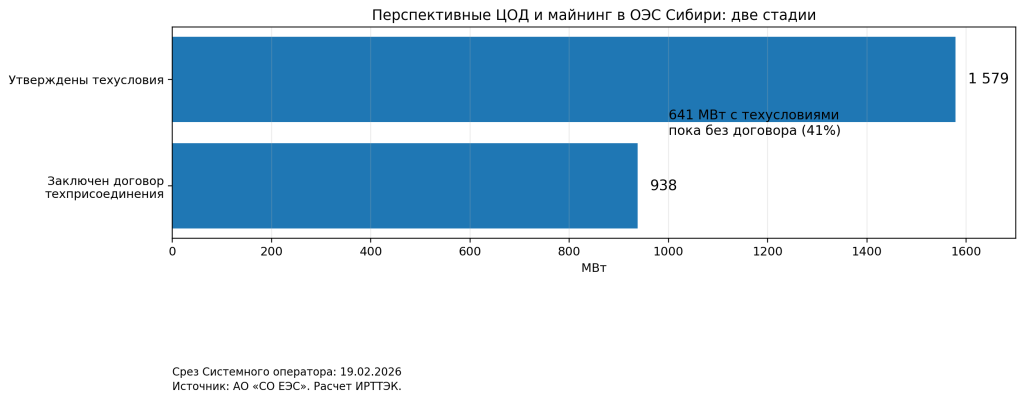
В ОЭС Сибири у 641 МВт будущих центров обработки данных и майнинговых ферм есть технические условия на подключение, но нет договора. Это 41% всей сибирской очереди и 79% такого разрыва по стране.
18 сентября ИРТТЭК разбирал, как бум дата-центров искажает энергопланирование в США и других странах. Российские данные позволяют проверить, сколько заявленных мегаватт доходит до каждой следующей стадии.
641 МВт между техусловиями и договором
19 февраля 2026 года председатель правления Системного оператора Федор Опадчий показал на РСПП мощность существующих и перспективных ЦОД по энергосистемам. Майнинг Системный оператор считает частью этой категории и отдельно не выделяет.
У действующих ЦОД в ОЭС Сибири 2 139 МВт мощности, разрешенной к потреблению. Для перспективных проектов утверждены технические условия на технологическое присоединение на 1 579 МВт. Договоры из этого объема заключены на 938 МВт.
Разница – 641 МВт, или 41% мощности с уже выданными техническими условиями. Сетевые требования для этих мегаватт определены, договор о подключении не заключен.
По стране разрыв меньше и сосредоточен в Сибири. Всего техусловия выданы на 4 189 МВт, договоры заключены на 3 374 МВт. Из 815 МВт разницы на ОЭС Сибири приходится 641 МВт.
В ОЭС Центра без договора остается 5% мощности с техусловиями, на Урале и Северо-Западе – почти ничего. Сопоставимые доли есть в ОЭС Средней Волги и Юга – 37 и 32%, но это 75 и 5 МВт.
Часть разрыва может объясняться временем: технические условия появляются раньше договора, и свежие ТУ идут без него. Отделить застрявшие мегаватты от еще не дошедших можно только по датам выдачи ТУ, в презентации их нет.
Стадии различаются по смыслу. Технические условия фиксируют требования к будущему подключению. Договор переводит проект на следующую стадию. Потребление появляется после выполнения сетевых мероприятий и ввода объекта.
Шкала зрелости нагрузки по российским документам:
технические условия → договор технологического присоединения → выполнение мероприятий по ТУ → фактическое присоединение → набор нагрузки.
Действующий объект стоит в конце шкалы. Даже у него разрешенная мощность показывает потолок, фактическая нагрузка бывает ниже.
572 МВт внутри дефицитного энергорайона
Как цифровая нагрузка попадает в баланс дефицитного района, видно в Схеме и программе развития электроэнергетических систем России на 2026–2031 годы (СиПР).
Для юго-восточной части ОЭС Сибири за сечением «Братск – Иркутск» Системный оператор считает баланс мощности в двух сценариях. Первый учитывает 572 МВт крупных ЦОД, связанных с майнингом цифровых валют и уже подключенных к сети или имеющих договоры на присоединение. Второй исходит из запрета майнинга по постановлениям правительства № 1869 от 23 декабря 2024 года и № 439 от 7 апреля 2025 года.
Территория включает значительную часть Иркутской области, юг Бурятии и большую часть Забайкальского края. СиПР относит ее к территориям с дефицитом мощности, который не покрывается существующей генерацией и сетями.
Итоговая оценка СиПР учитывает запрет: в 2031 году дефицит мощности в нормальной схеме сети составит 1 669 МВт. Если майнинговая нагрузка сохранится, дефицит вырастет до 2 270 МВт.
Разница – 601 МВт. Она немного превышает сами 572 МВт: Системный оператор закладывает стратегический резерв в размере 5% максимума потребления, и дополнительная нагрузка увеличивает резерв.
Так 572 МВт майнинга превращаются в 601 МВт потребности энергосистемы – больше трети официального дефицита.
Судьбу этих мегаватт СиПР оговаривает отдельно. После запрета мощность можно перераспределить в пользу других потребителей, но это может потребовать дополнительных решений по строительству генерации. Мощность с договором на присоединение и запретом на основной вид деятельности – еще одна разновидность фантомного мегаватта.
Техусловия еще не означают доступный мегаватт
СиПР содержит еще одну категорию, полезную для проверки будущего спроса, – отложенный спрос на мощность.
Так Системный оператор называет мощность перспективных потребителей, которая уже учтена в прогнозе, но набор нагрузки возможен только после выполнения всех мероприятий, предусмотренных техническими условиями на технологическое присоединение.
В юго-восточной части ОЭС Сибири такой спрос оценивается в 93,7 МВт в 2026 году, 137 МВт в 2027-м, 140,4 МВт в 2028-м и 165,3 МВт в 2029-м. В 2030–2031 годах строка равна нулю.
Это российская проверка «фантомных мегаватт»: проект может присутствовать в прогнозе спроса и иметь технические условия, но физически получить мощность только после строительства сетей и генерации.
Для дефицитного района Системный оператор предусматривает перенос сроков технологического присоединения до завершения таких мероприятий. Среди краткосрочных мер – перенос роста потребления крупных потребителей и внутрисуточные ограничения мощности промышленных потребителей в зимние максимумы.
Прогноз нагрузки уже влияет на строительство генерации
В расчетах СиПР учтены объекты, отобранные на конкурентных отборах мощности новой генерации: 690 МВт на Иркутской ТЭЦ-11, 155 МВт на Улан-Удэнской ТЭЦ-2 и 460 МВт на Харанорской ГРЭС.
Для дальнейшего устранения дефицита предусмотрены еще 1 050 МВт гарантированной генерации в Бурятии и Забайкальском крае и передача постоянного тока из центральной части ОЭС Сибири пропускной способностью около 1 500 МВт.
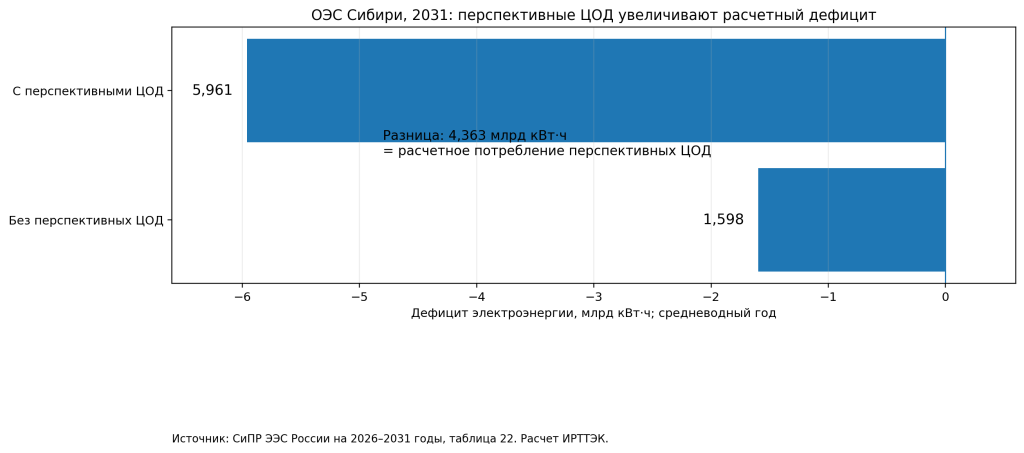
По ОЭС Сибири в целом цифровая нагрузка определяет баланс электроэнергии. По расчету СиПР, в 2031 году в средневодный год дефицит составит 5,96 млрд кВт·ч с перспективными ЦОД и 1,6 млрд кВт·ч без них. Разница в 4,36 млрд кВт·ч – расчетное потребление перспективных ЦОД за пределами юго-восточной части энергосистемы, это 73% дефицита. Такой расчет СиПР приводит для случая, когда транзит 500 кВ Курган – Таврическая – Алтай переносится на период после 2031 года.
В проекте СиПР Системный оператор предлагал до 2031 года ограничивать перспективное, а при необходимости и существующее потребление ЦОД в ОЭС Сибири.
Если часть будущих ЦОД не дойдет от технических условий до договора и фактического подключения, энергосистема может планировать инфраструктуру под спрос, который появится позже или не появится вообще. Если нагрузка окажется выше прогноза, возникнет дополнительный дефицит и придется ограничивать подключение новых промышленных потребителей.
От общей цифры – к конкретной подстанции
Иркутская электросетевая компания раскрывает сведения о свободной мощности для технологического присоединения, поданных заявках, заключенных договорах и выполненных присоединениях.
Следующий уровень проверки – конкретные центры питания. Там видно, существует ли свободная мощность физически, требуется ли новая сеть и сколько заявленных мегаватт способны дойти до фактического подключения.